O Desafio da Eficiência no Topo da Pirâmide Financeira
Escolher um cartão internacional hoje em dia vai muito além de “ter crédito disponível”.
O que realmente pesa na decisão é o conjunto da obra: praticidade no dia a dia, segurança em compras online, custo de uso, facilidade de controle pelo app e, claro, se ele faz sentido para o seu perfil de consumo.
Benefício exclusivo para usuários do site.
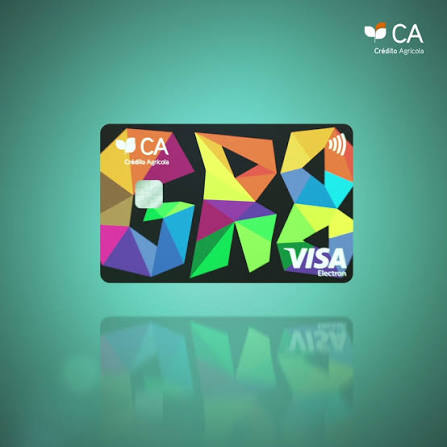
É exatamente aí que entra o Cartão de Crédito Credit Agricole Global.
A proposta desse cartão costuma chamar atenção de quem busca um meio de pagamento versátil, com uso nacional e internacional, boa aceitação e recursos que facilitem tanto compras do cotidiano quanto despesas maiores, como reservas, assinaturas, viagens e pagamentos em moeda estrangeira. Mas a pergunta que realmente importa é: ele entrega valor de verdade ou é só mais um cartão com nome bonito e taxas escondidas?
Neste guia, a ideia é ir além da descrição básica. Você vai entender como o cartão funciona, para quem ele foi pensado, quais custos merecem atenção, como o limite é definido, o que observar antes de pedir e, principalmente, em quais cenários ele pode ser uma boa escolha — e em quais talvez não seja a melhor.
Resumo rápido: o Cartão de Crédito Credit Agricole Global pode fazer sentido para quem quer um cartão internacional para compras online, viagens e uso cotidiano, mas o verdadeiro “vale a pena” depende da combinação entre taxas, limite, disciplina financeira e frequência de uso.
Por favor, indique o limite de crédito desejado.
O Cartão de Crédito Credit Agricole Global é, em essência, um cartão com proposta internacional e foco em flexibilidade de uso. Ele tende a atender desde compras simples do dia a dia até pagamentos em sites estrangeiros, reservas de hospedagem, aluguel de veículos, assinaturas digitais e despesas em viagens.
Na prática, ele funciona como um cartão de crédito tradicional, com fatura mensal, limite pré-aprovado, possibilidade de parcelamento em estabelecimentos compatíveis e cobrança de encargos quando o pagamento integral da fatura não é realizado. A diferença está no “pacote” ao redor disso: aceitação global, serviços digitais, mecanismos de segurança e eventuais benefícios extras associados ao uso.
O perfil ideal para o Cartão de Crédito Credit Agricole Global costuma ser o de pessoas que se encaixam em uma ou mais destas situações:
Ele também pode ser interessante para quem está montando um histórico de crédito mais robusto, desde que o uso seja responsável e o limite não vire desculpa para gastar além da conta.
Quando um cartão carrega o nome Credit Agricole, a percepção do consumidor tende a girar em torno de três pilares: tradição, solidez e atuação internacional. Na prática, isso costuma reforçar a ideia de um produto voltado a um público que quer confiança, suporte digital e amplitude de uso.
Mas vale um comentário bem honesto: tradição por si só não garante que um cartão seja o melhor para você. O que faz diferença de verdade é o equilíbrio entre custo e utilidade. Um cartão pode ter ótima imagem e, ainda assim, não encaixar no seu padrão de consumo se a anuidade for alta, se o spread internacional pesar ou se os benefícios não compensarem.
Antes de falar de vantagens e custos, vale organizar as características centrais do Cartão de Crédito Credit Agricole Global de forma objetiva.
| Característica | O que significa na prática |
|---|---|
| Uso nacional e internacional | Pode ser utilizado em compras locais e em estabelecimentos no exterior, inclusive online |
| Limite pré-aprovado | O valor disponível depende da análise de crédito e do perfil financeiro do cliente |
| Fatura mensal | Todas as compras entram em uma fatura com vencimento definido |
| Compras online | Pode ser usado em e-commerces, apps, plataformas de assinatura e serviços digitais |
| Parcelamento | Dependendo do estabelecimento e das regras da operadora, permite parcelar compras |
| Gestão por aplicativo | Acompanhamento de fatura, limite, bloqueio e notificações pelo celular |
| Recursos de segurança | Monitoramento, autenticação, cartão virtual e alertas em tempo real |
| Conversão em compras internacionais | Gastos em moeda estrangeira são convertidos e podem incluir encargos e spread |
Um dos pontos mais importantes em qualquer cartão com proposta global é a aceitação. Na prática, isso significa saber se ele será útil em viagens, sites estrangeiros, aplicativos internacionais e estabelecimentos físicos fora do país.
A cobertura internacional tende a ser um diferencial real para quem:
Quanto maior a aceitação, menor a chance de dor de cabeça na hora de pagar. E, sinceramente, esse é um detalhe que muita gente subestima até passar pelo constrangimento de um cartão não autorizado em viagem.
No cotidiano, o cartão precisa ser simples de usar. Isso inclui:
O Cartão de Crédito Credit Agricole Global tende a se destacar justamente por ser um cartão “coringa”: aquele que tanto resolve a compra do almoço quanto a passagem aérea comprada às pressas.
Esse é um dos cenários em que cartões internacionais realmente mostram seu valor. Em viagens, o cartão pode ser útil para:
Mas aqui entra um alerta importante: cartão bom para viajar não é só o que passa no exterior — é o que não te assusta na fatura depois. Por isso, mais à frente vamos falar com calma sobre spread, conversão de moeda, juros e tarifas.
Ter um cartão que funcione bem em diferentes contextos simplifica a rotina. Em vez de dividir gastos em vários meios de pagamento, o usuário pode centralizar despesas, acompanhar tudo em uma única fatura e ter uma visão mais clara dos gastos do mês.
Na prática, as maiores vantagens de um cartão com perfil global são:
Hoje, segurança não é “extra”; é requisito básico. Um bom cartão precisa oferecer camadas de proteção para compras online e movimentações suspeitas. Entre os recursos que costumam fazer diferença estão:
Opinião sincera: se eu fosse escolher um cartão hoje, a presença de cartão virtual e bloqueio imediato pelo aplicativo pesaria quase tanto quanto anuidade e limite. Em compra online, agilidade para reagir a qualquer movimentação estranha vale ouro.
Esse é um dos pontos mais valorizados por quem quer praticidade. Um aplicativo bem construído muda completamente a experiência de uso do cartão, porque permite:
Dependendo da versão do cartão, podem existir benefícios complementares, como:
Aqui vale uma observação importante: benefício bonito no papel não significa benefício útil na vida real. Muita gente paga caro por um cartão “premium” e depois não usa praticamente nada do pacote.
Solicitar um cartão é, em teoria, um processo simples. O ponto central está menos no pedido em si e mais na análise de crédito por trás dele.
Em geral, os requisitos costumam girar em torno de pontos como:
Os documentos variam conforme o perfil do solicitante e o canal de contratação, mas normalmente entram nessa lista:
De forma geral, o processo costuma seguir este fluxo:
Essa é a parte que mais gera dúvida — e, honestamente, também é a que mais frustra quem pede um cartão achando que “ter renda” já basta.
Na análise de crédito, geralmente são observados fatores como:
Mesmo que a renda seja boa, um alto nível de comprometimento mensal pode reduzir a chance de aprovação ou derrubar o limite inicial. Isso porque o emissor quer entender se você realmente tem folga financeira para assumir novas despesas.
Aqui está uma das partes mais importantes do artigo. Porque, no fim do mês, não é o nome do cartão que pesa no bolso — são os custos.
A anuidade é uma das primeiras coisas a observar. Ela pode existir em formato integral, parcelado mensalmente ou até ser reduzida conforme o volume de gastos. O ponto central é fazer a conta: os benefícios compensam esse custo?
Se a anuidade for relevante, pergunte:
O rotativo é um dos maiores vilões do cartão de crédito. Quando você não paga a fatura integral, o saldo restante pode entrar em uma linha de crédito cara, com juros elevados.
Se a pessoa gasta mais do que consegue pagar e entra no rotativo por vários meses, o cartão deixa de ser uma ferramenta útil e vira uma bola de neve.
Minha visão aqui é bem direta: qualquer cartão pode parecer ótimo até o dia em que você começa a financiar a própria fatura. A partir daí, o custo do crédito costuma engolir qualquer benefício.
No uso internacional, os custos que mais merecem atenção costumam ser:
Além do rotativo, atrasos podem gerar:
| Custo / tarifa | Por que isso importa |
|---|---|
| Anuidade | Pode comprometer o custo-benefício se o uso for baixo |
| Juros rotativos | Um dos custos mais altos do cartão de crédito |
| Parcelamento da fatura | Pode aliviar no curto prazo, mas encarece a dívida |
| Spread cambial | Impacta compras internacionais e viagens |
| Saque no crédito | Geralmente é caro e deve ser evitado |
| Multa por atraso | Aumenta rapidamente o valor da fatura |
| Encargos por pagamento mínimo | Transformam um aperto pontual em dívida prolongada |
O limite inicial do Cartão de Crédito Credit Agricole Global costuma ser definido com base na análise do perfil do cliente. Isso inclui renda, histórico financeiro, relacionamento com crédito e avaliação de risco.
Na prática, o limite não representa “dinheiro extra”; ele é um voto de confiança condicionado ao seu comportamento financeiro.
Se o usuário usa o cartão com frequência e demonstra bom comportamento, a chance de revisão positiva do limite tende a aumentar.
Nem todo benefício é vantajoso para todo mundo. O segredo é entender o próprio padrão de consumo antes de se empolgar com promessas de pontos ou cashback.
Dependendo do modelo do cartão, podem existir mecanismos de recompensa como:
A melhor forma de extrair valor de um cartão é usar benefícios que já conversem com sua rotina.
Se você quase não viaja, um pacote de vantagens focado em aeroporto e seguro de viagem pode ter pouco valor real. Agora, se você compra bastante online e usa serviços internacionais, benefícios ligados a compras e conversão podem ser mais interessantes.
Dica realista: benefício bom é aquele que você usa sem precisar forçar consumo. Se para “aproveitar” o cartão você precisa gastar mais do que gastaria normalmente, o benefício já perdeu a graça.
Um cartão moderno precisa facilitar o controle financeiro, não complicar. E o app tem papel central nisso.
Poder acompanhar a fatura ao longo do mês ajuda em três coisas:
Essas funções fazem muita diferença na prática. Perdeu o cartão? Suspeitou de compra indevida? Quer restringir o uso por segurança? Resolver isso em segundos pelo celular é um baita diferencial.
Notificações em tempo real ajudam a detectar fraudes, controlar impulsos e criar disciplina. Além disso, quando o app organiza os gastos por categoria, o cartão deixa de ser só um meio de pagamento e vira também uma ferramenta de gestão.
Em um cenário em que golpes digitais crescem o tempo todo, a segurança do cartão é um fator decisivo. Recursos como monitoramento de atividade suspeita, autenticação adicional e bloqueio rápido ajudam a reduzir dor de cabeça.
Para compras na internet, o cartão virtual costuma ser um dos recursos mais úteis. Ele reduz exposição dos dados do cartão físico e traz mais tranquilidade em transações recorrentes ou compras em sites menos conhecidos.
Mesmo com bons recursos de segurança, parte da proteção depende do usuário. Algumas práticas ajudam bastante:
A resposta curta é: pode valer, mas depende muito dos custos internacionais e do seu perfil de viagem.
Um cartão internacional faz sentido para viagem porque simplifica pagamentos, reservas e emergências. Porém, é essencial entender como funciona a conversão da moeda e quais encargos entram nessa conta.
O ideal é avaliar:
Em viagens, alguns custos podem corroer o benefício da praticidade:
O Cartão de Crédito Credit Agricole Global tende a fazer mais sentido para quem:
Na hora de comparar cartões, não basta olhar só o limite ou a “fama” da marca. O ideal é colocar na mesa os pontos que realmente afetam o uso.
| Critério | O que observar no Credit Agricole Global | O que comparar em outros cartões |
|---|---|---|
| Anuidade | Se existe cobrança e se há possibilidade de redução | Cartões sem anuidade ou com política de isenção |
| Uso internacional | Facilidade de compras no exterior e online | Aceitação, spread e praticidade |
| App e controle | Recursos de gestão e notificações | Qualidade do app e autonomia do usuário |
| Segurança | Cartão virtual, alertas e bloqueio | Recursos equivalentes e velocidade de suporte |
| Benefícios | Cashback, pontos ou vantagens extras | Valor real dos benefícios para seu perfil |
| Limite | Coerência com sua renda e uso | Flexibilidade para aumento e revisão |
Dois cartões podem parecer muito parecidos no anúncio, mas serem completamente diferentes na prática. Um pode ter anuidade maior, mas oferecer benefícios que compensam para quem viaja muito. Outro pode ser mais simples, porém muito melhor para uso cotidiano e controle de gastos.
O Cartão de Crédito Credit Agricole Global pode ser uma escolha mais inteligente quando o usuário valoriza:
Ter um bom cartão não adianta nada se o uso for desorganizado. A parte mais importante da equação ainda é o comportamento financeiro.
Algumas atitudes simples ajudam muito:
Os erros mais frequentes costumam ser:
Uma regra pessoal que eu acho muito útil: se eu não consigo imaginar de onde vai sair o dinheiro da fatura no vencimento, então provavelmente eu não deveria fazer aquela compra no crédito.
O Cartão de Crédito Credit Agricole Global pode se destacar especialmente em:
Já os pontos de atenção costumam estar em:
Sim, o Cartão de Crédito Credit Agricole Global pode ser uma boa opção — mas não porque promete status, e sim porque pode oferecer um conjunto equilibrado de praticidade, aceitação internacional, segurança digital e gestão pelo aplicativo.
Agora, se ele vale a pena de verdade, isso depende de uma análise bem pé no chão:
Se a resposta for “sim” para a maior parte dessas perguntas, ele pode ser um cartão bastante útil. Se a ideia é pedir por impulso, usar sem planejamento e contar com o rotativo como “salvação”, aí qualquer cartão — inclusive o Credit Agricole — deixa de ser solução e vira problema.
No fim, o melhor cartão não é o que parece mais sofisticado. É o que cabe na sua rotina, no seu orçamento e no seu jeito de usar crédito.
Sim, a proposta dele é justamente permitir uso em compras internacionais, sites estrangeiros, viagens e reservas, além das compras do dia a dia.
Sim. Ele tende a ser uma opção prática para e-commerces, assinaturas, aplicativos e plataformas digitais.
Não existe regra fixa. O limite depende da análise de crédito, da renda, do histórico financeiro e do perfil do solicitante.
Em muitos casos, sim. Bom histórico de pagamento, uso frequente e comportamento financeiro saudável costumam ajudar em revisões futuras.
Pode valer, especialmente para quem faz compras no exterior ou precisa de um cartão para reservas e despesas de viagem. Mas é essencial avaliar os custos internacionais.
Isso depende das condições da versão contratada. O ideal é sempre verificar anuidade, mensalidades e regras de isenção antes de solicitar.
Os principais pontos são:
Se esse checklist fizer sentido para você, o Cartão de Crédito Credit Agricole Global já começa a parecer uma opção bem mais concreta — e não só mais um cartão perdido no mar de ofertas do mercado.